حادث بسيط… واختناق كبير: أين تبدأ حماية مستهلك الطريق؟
بقلم: الحداد حسن المنزلي

حين يتحول حادث مادي بسيط إلى اختناق مروري، يصبح تسريع المعاينة وإخلاء الطريق جزءا من حماية حقوق المستهلك.
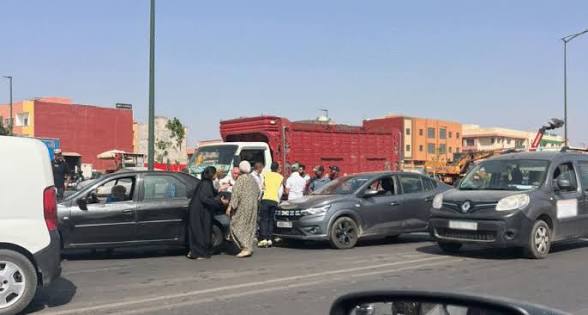
في شوارع طنجة، كما في مدن أخرى، يتكرر مشهد أصبح مألوفا: حادث بين سيارتين، أو بين سيارة وشاحنة أو حافلة، دون إصابات أو بأضرار مادية محدودة، ومع ذلك تبقى المركبات في مكانها وسط الطريق إلى حين وصول الشرطة أو الخبير أو من يتولى إجراءات المعاينة.
النتيجة؟ حادث مادي بسيط يتحول، خصوصا في ساعات الذروة، إلى اختناق مروري كبير، ويتحمل آلاف مستعملي الطريق تبعاته من تأخير وتوتر وتعطيل لمصالحهم.
هنا تطرح المسألة من زاوية حماية المستهلك سؤالا بسيطا: هل يمكن تدبير الحوادث المادية الخفيفة والمتوسطة بطريقة أسرع، تحفظ حقوق طرفي الحادث، وفي الوقت نفسه تحمي حق باقي مستعملي الطريق في استعماله دون تعطيل غير ضروري؟
المغرب يتوفر أصلا على آلية المعاينة الودية، كما دخلت منظومة التأمين مرحلة الرقمنة من خلال حلول مثل تطبيق E-Constat، فيما توفر عقود التأمين، بحسب الضمانات، خدمات المساعدة وقطر المركبات عند الحاجة.
لكن المطلوب هو التفكير في كيفية جعل هذه الأدوات أكثر فعالية على أرض الواقع.
في الحوادث التي لا تخلف إصابات ولا تستدعي تدخلا أمنيا، ويمكن فيها تحريك المركبات بأمان، يفترض أن يكون بالإمكان توثيق وضعية السيارات والأضرار، وتبادل بيانات السائقين والتأمين، وإنجاز المعاينة الودية، ثم إخلاء الطريق بدل إبقاء المركبتين لساعات في مكان الحادث.
أما إذا كانت إحدى المركبات غير قابلة للحركة، فيمكن تفعيل خدمة القطر التابعة لشركة التأمين أو المعتمدة لديها، ونقلها إلى مكان آمن أو إلى الجهة المختصة بالإصلاح والمعاينة.
والتطور الرقمي يتيح الذهاب أبعد من ذلك: تطبيق موحد أو خدمات رقمية مرتبطة بشركات التأمين يمكن أن تتيح تصوير الأضرار، تحديد الموقع، تسجيل المعطيات، التواصل مع شركة التأمين، وإطلاق طلب المساعدة أو القطر عند الحاجة، مع الاحتفاظ بكل الأدلة التي تحفظ حقوق الطرفين.
وبذلك تصبح الرقمنة وسيلة لتسريع الخدمة وحماية الحقوق، وليس مجرد إضافة تقنية إلى عقد التأمين.
طبعاً، لا يمكن تعميم هذا الإجراء على كل الحوادث. فوجود إصابات، أو وفاة، أو نزاع بين الأطراف، أو شبهة مخالفة أو جريمة، أو أي وضعية تستوجب تدخل السلطات، يفرض سلوك المساطر القانونية المناسبة.
لكن في الحوادث المادية البسيطة، يبقى السؤال مشروعا:
لماذا لا نعمل على تقليص المدة التي تبقى فيها المركبات عائقا أمام حركة السير، دون المساس بحقوق أصحابها أو بإجراءات التأمين؟
إن حماية المستهلك لا تتوقف عند التعويض عن السيارة المتضررة. فالمستهلك هو أيضا مستعمل للطريق، ووقته ومصالحه وسلامته وحقه في التنقل دون اختناق غير ضروري تدخل بدورها ضمن مفهوم الخدمة العمومية الفعالة.
لذلك، ربما حان الوقت لفتح نقاش بين شركات التأمين والجهات المختصة في السلامة الطرقية وتدبير السير، حول منظومة أسرع للحوادث المادية: توثيق رقمي، معاينة عن بعد حيثما كان ذلك ممكنا، وتفعيل سريع للقطر عند تعذر تحريك المركبة.
فالهدف ليس فقط أن نحل مشكلة حادث وقع بين سيارتين، وإنما أن نمنع حادثا بسيطا من أن يتحول إلى مشكلة لمدينة بأكملها.
حماية المستهلك تبدأ أيضا من احترام وقته، وحقه في خدمة تأمينية فعالة، وحق باقي مستعملي الطريق في ألا يدفعوا ثمن حادث لم يكونوا طرفا فيه.